Over de beursgang van Anthropic buitelen de miljardenbedragen over elkaar heen. Maar wat moet er gebeuren voordat die waardering ook financieel te verdedigen valt? Die vraag blijft in veel analyses onbeantwoord. Hoogleraar Aswath Damodaran doet een poging. Hij heeft zijn aannames en berekeningen openbaar gemaakt, zodat beleggers zelf kunnen nagaan hoeveel groei en winst nodig zijn om de beurskoers te rechtvaardigen.
Uitgewerkte waarderingsanalyses van Anthropic zijn schaars, particuliere beleggers hebben weinig houvast bij de IPO-prijs. Damodaran, hoogleraar finance aan de Stern School of Business in New York, publiceert wel een waardering.
Een jaaromzet van 1 biljoen dollar, evenveel als Apple, Nvidia en Microsoft nu samen boeken. En winstmarges waar veel multinationals jaloers op zouden zijn. Dat zijn de vooruitzichten waarmee Damodaran rekent. Zelfs dan komt zijn geschatte waardering uit rond de waarde die Anthropic bij de beursgang van donderdag nastreeft.
Damodaran rekent geregeld de waarde uit van bedrijven die veel aandacht trekken met hun beursgang. Dit jaar analyseerde hij SpaceX van Elon Musk, eerder deed hij dat met bedrijven als Airbnb, Facebook en Uber. Voor Anthropic komt zijn model uit op zo’n 1,5 biljoen dollar. Dat ligt iets boven de 1,3 tot 1,4 biljoen dollar die de indicatieve IPO-prijs van 70 tot 78 dollar per aandeel veronderstelt. De definitieve IPO-prijs kan hoger uitvallen.
Claude op de werkvloer
Anthropic ontwikkelt de AI-modellen achter chatbot Claude, een concurrent van onder meer ChatGPT van OpenAI en Google’s Gemini. Gebruikers zetten Claude bijvoorbeeld in om teksten te schrijven, software te programmeren of om documenten te analyseren. Bedrijven verwerken de modellen ook steeds vaker in hun eigen software of laten AI-agents taken uitvoeren.
In het prospectus worden verschillende bekende bedrijven genoemd die Claude gebruiken. Bij maaltijdbezorger DoorDash helpt het bijvoorbeeld met betere routes bedenken en het doen van verkeersvoorspellingen. SAP verwerkt Claude in zijn bedrijfssoftware, onder meer voor de financiële afsluiting en personeelsvragen. Bij supermarktketen Walmart ondersteunt winkelassistent Sparky klanten met producten zoeken en vergelijken. Medicijnmaker Eli Lilly heeft Claude voor onderzoek beschikbaar gesteld aan ruim 50 duizend medewerkers.
Het zijn dit soort grote bedrijven waarmee Anthropic verwacht het grote geld aan te verdienen. Bijna 80 procent van de omzet komt van bedrijven die betalen naar gebruik. Meer opdrachten van bestaande klanten leveren dus extra omzet op. Zakelijke klanten kijken vooral naar wat Claude bespaart. Voor een programmeur kan een duurder AI-model lonen, terwijl een consument die vakantietips zoekt misschien eerder een gratis alternatief kiest.
Van verhaal naar biljoenen
Daar begint Damodarans analyse. De Amerikaan, bijgenaamd de ‘Dean of Valuation’, publiceert met enige regelmaat waarderingen van bedrijven op zijn blog Musings on Markets.
In zijn boek Narrative and Numbers beschrijft Damodaran zijn aanpak bij waarderingen. Zo moet een overtuigend verhaal over een bedrijf uiteindelijk wel worden vertaald naar omzet, winst en de investeringen die daarvoor nodig zijn. Bij Anthropic begint de analyse dan ook vooral met de vraag welk werk AI gaat overnemen.
Zolang AI werknemers vooral ondersteunt, komt het geld grotendeels uit softwarebudgetten. Neemt AI ook taken van hoogbetaalde kenniswerkers over, dan kan mogelijk een deel van de personeelskosten naar aanbieders als Anthropic verschuiven. Nog groter wordt de markt als Anthropic ook andere sectoren gaat betreden. Denk aan Anthropic dat met AI medicijnen ontwikkelt en zo ook aan de opbrengsten daarvan verdient.
Damodaran gaat in zijn waardering uit van een marktomvang van minstens 5 biljoen dollar, waarin Anthropic een sterke positie in het hogere segment verovert en dus flink wat werk van kenniswerkers overneemt (zie onderstaande grafiek). Zijn model laat de jaaromzet oplopen tot zo’n 1 biljoen dollar in 2036.
Hoeveel werk neemt Anthropic over? 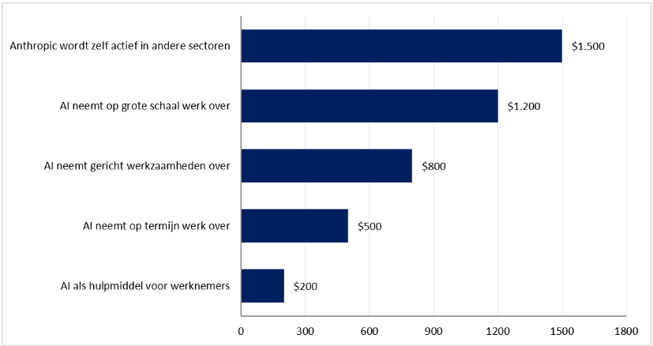
Bron: Aswath Damodaran, 28 oktober 2026. Bewerking: VEB. Jaaromzet Anthropic in 2036, in miljard dollar. Vijf scenario’s van Aswath Damodaran.
Hoge marges nodig
Daarnaast moet Anthropic niet alleen hard groeien, ook de winstmarges moeten flink omhoog. Om dat te realiseren moet Anthropic zijn prijzen succesvol kunnen verdedigen. Voor een losse opdracht is het overstappen naar een goedkoper AI-model misschien eenvoudig, maar als bedrijven Claude diep in hun werkzaamheden hebben ingebouwd zullen dat niet of veel minder snel doen.
Schaalvoordelen helpen Anthropic eveneens bij het behalen van hogere winstmarges (zie onderstaande grafiek). De maker van Claude kan onderzoekskosten over veel meer klanten uitsmeren en rekenkracht goedkoper inkopen dankzij grote, langlopende contracten met hyperscalers en datacenterbedrijven.
Schaalvoordelen helpen Anthropic de kosten in te halen 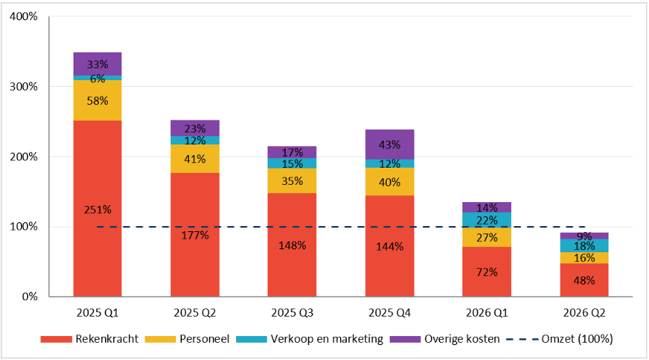
Bron: Aswath Damodaran, op basis van het IPO-prospectus van Anthropic. Operationele kosten per kwartaal, als percentage van de omzet. 100 procent betekent dat de operationele kosten gelijk zijn aan de omzet.
De hoge kosten vormen dan ook een toetredingsdrempel voor kleinere uitdagers. Maar tegenover grote concurrenten als OpenAI (bekend van ChatGPT) en Google (Gemini) bieden ze niet of nauwelijks bescherming. Ook die bedrijven beschikken over voldoende kapitaal.
In zijn waardering gaat Damodaran ervan uit dat driekwart van Anthropics toekomstige omzet komt uit hoogwaardige toepassingen. Denk daarbij aan ingewikkeld programmeerwerk of analyses van juridische en medische documenten. Bij dat soort werk weegt betrouwbaarheid een stuk zwaarder dan de laagste prijs.
Hij rekent voor de werkzaamheden met een operationele marge van 40 procent. Dat is vergelijkbaar met grote softwarebedrijven als Adobe en Microsoft. Voor de massamarkt, waar goedkope en gratis alternatieven de prijzen drukken, houdt hij het op 10 procent. Gewogen naar omzet komt dat neer op 32,5 procent voor het hele bedrijf (zie onderstaande grafiek). Na aftrek van vijf procentpunt voor de extra kosten door regelgeving voor AI resteert volgens Damodaran 27,5 procent.
Het grote geld zit in het moeilijke werk 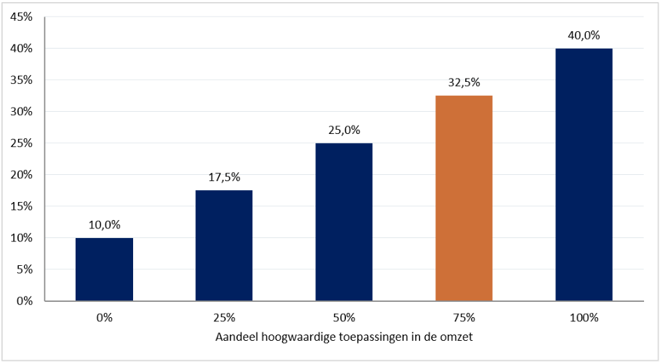
Bron: Aswath Damodaran, 28 oktober 2026. Bewerking: VEB. Damodarans aannames voor de operationele marge in 2036.
Groei is niet gratis
Bij een omzet van 1 biljoen dollar komt de operationele winst volgens de aangenomen marge uit op 275 miljard dollar. De winst kan echter niet worden uitgekeerd aan beleggers. Anthropic moet belasting betalen en zal de komende jaren moeten blijven investeren om zijn voorsprong vast te houden.
Chips raken verouderd en nieuwe AI-modellen moeten training krijgen. Het is bovendien denkbaar dat nieuwe, krachtigere toepassingen juist om meer rekenkracht vragen. Damodaran gaat er daarom vanuit dat elke 3 dollar extra jaaromzet 1 dollar aan nieuwe investeringen vraagt voor Anthropic.
Vervolgens gebruikt Damodaran de contante waarde-methode (in jargon de discounted cash flow, of DCF-methode) om alle verwachte vrije kasstromen terug te rekenen naar vandaag. Hij rekent daarbij met kapitaalkosten (WACC) van circa 10 procent. De uitkomst: een waarde van zo’n 1,5 biljoen dollar, ofwel 80 dollar per aandeel.
Beleggers die verschillen van inzicht kunnen in zijn spreadsheet zelf andere aannames invullen. Die aannames staan echter niet los van elkaar. Zo kan een lagere omzet bijvoorbeeld betekenen dat Anthropic ingekochte capaciteit minder goed benut, waardoor ook de marge tegenvalt.
Waarde is geen prijs
Dat Damodaran op 1,5 biljoen dollar uitkomt, betekent overigens niet dat hij direct op de koopknop drukt. Zijn aannames kunnen te optimistisch uitpakken, dus eist Damodaran gebruikelijk een margin of safety. Wie een veiligheidsmarge van 20, of misschien wel 30 procent verlangt, zou pas instappen bij een koers tussen de 56 en 65 dollar.
Damodaran verlangt voor Anthropic vooral een extra korting vanwege de bestuursstructuur. De oprichters houden veel macht, terwijl andere aandeelhouders nauwelijks kunnen ingrijpen. De VEB wees eerder op de beperkte invloed van aandeelhouders en op andere risico’s.
| Wat als de bulls of de bears gelijk krijgen? |
|
Van waardeloze aandelen tot ruim 4 biljoen dollar 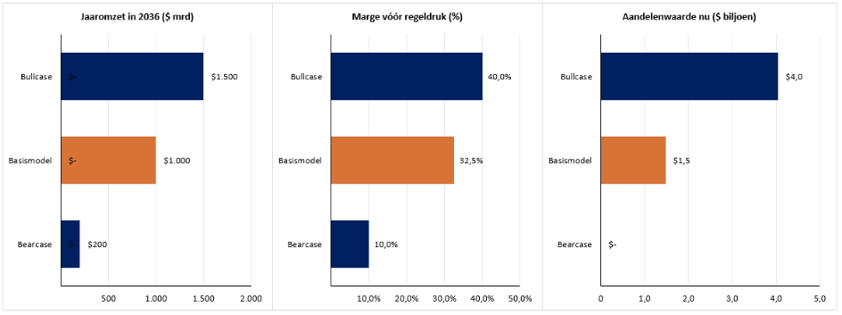
Bron: Aswath Damodaran, 28 oktober 2026. Bewerking: VEB. Bedragen in biljoenen dollars.
| VEB-lidmaatschap |
|---|
| Nog geen VEB-account? |
| Voor toegang tot de volledige website dient u een VEB-lidmaatschap aan te houden en in te loggen. Indien u lid bent, maar nog geen account heeft kunt u ook klikken op ‘inloggen’ en daarna een account aanmaken. |
|
|
| Meer infomatie over het VEB -lidmaatschap |